Wohngebäudeversicherung 2026: Warum die Beiträge steigen – und was Sie jetzt tun können
Steigende Baukosten, Extremwetter, Inflation – die Wohngebäudeversicherung wird teurer. Was steckt dahinter und wie können Hausbesitzer in der Region Heidelberg reagieren?
Warum wird die Wohngebäudeversicherung teurer?
Die Beiträge für die Wohngebäudeversicherung steigen 2026 erneut deutlich – im Schnitt um 10 bis 25 Prozent, je nach Anbieter und Region. Für viele Hausbesitzer an der Bergstraße und im Rhein-Neckar-Raum ist das ein Schock. Doch die Gründe sind nachvollziehbar – und es gibt Handlungsmöglichkeiten.
„Die Schadensummen haben sich in den letzten fünf Jahren nahezu verdoppelt. Das muss sich in den Prämien widerspiegeln."
Gesamtverband der Deutschen Versicherungswirtschaft (GDV), Jahresbericht 2025
Die drei Haupttreiber der Beitragsanpassung
1. Extremwetterereignisse nehmen zu
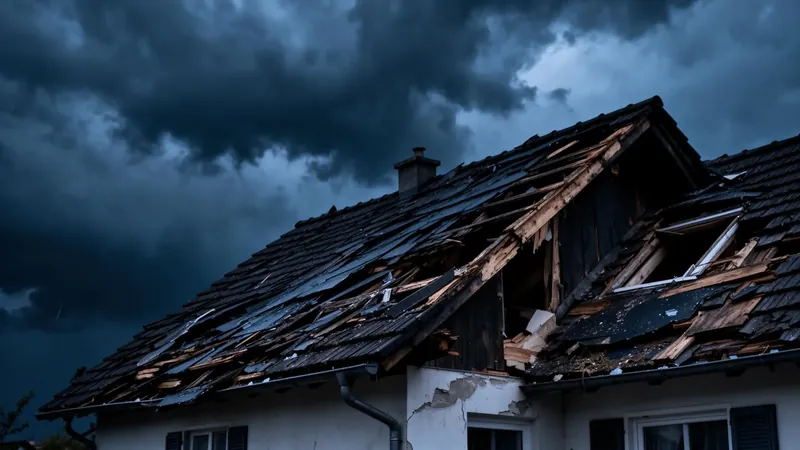
Die Hochwasserkatastrophe im Ahrtal 2021 war ein Wendepunkt. Seitdem häufen sich Starkregenereignisse, Hagelschäden und Sturmschäden auch in Baden-Württemberg. Allein 2025 verursachten Unwetter in Deutschland Versicherungsschäden von über 7 Milliarden Euro (Quelle: GDV).
- Starkregen und Überschwemmungen: +40% mehr Schadenfälle seit 2020
- Hagelschäden an Dächern und Fassaden: durchschnittlich 15.000 € pro Schadenfall
- Sturmschäden: besonders betroffen sind ältere Gebäude in exponierten Lagen
2. Baukosten und Handwerkerpreise explodieren
Was vor drei Jahren noch 50.000 € für eine Dachsanierung gekostet hat, liegt heute bei 70.000 bis 80.000 €. Der Baupreisindex ist laut Statistischem Bundesamt seit 2020 um über 35% gestiegen.
„Ein Wasserschaden, der 2019 noch für 8.000 Euro reguliert wurde, kostet heute leicht das Doppelte – allein wegen der gestiegenen Material- und Arbeitskosten."
Verbraucherzentrale Baden-Württemberg
3. Der gleitende Neuwertfaktor
Die meisten Wohngebäudeversicherungen arbeiten mit dem sogenannten gleitenden Neuwertfaktor, der jährlich an die Baukostenentwicklung angepasst wird. 2026 steigt dieser Faktor erneut um ca. 7,5% (Quelle: VdS Schadenverhütung).
Was bedeutet das konkret für Hausbesitzer?
Ein Einfamilienhaus in Dossenheim oder Heidelberg mit einem Versicherungswert von 300.000 € (Wert 1914: ca. 25.000 Mark) zahlt 2026 im Schnitt zwischen 800 und 1.400 € Jahresbeitrag – je nach Deckungsumfang und Selbstbeteiligung.
Unser Tipp: Prüfen Sie jetzt, ob Ihr Versicherungsschutz noch zum aktuellen Wiederherstellungswert Ihres Hauses passt. Eine Unterversicherung kann im Schadenfall teuer werden.
Was können Sie tun?
- Deckung prüfen: Ist Elementarschutz (Starkregen, Überschwemmung, Erdbeben) eingeschlossen?
- Selbstbeteiligung erhöhen: Schon 500 € SB können den Beitrag um 10-15% senken
- Vergleichen lassen: Nicht blind wechseln – Bedingungsunterschiede sind oft relevanter als der Preis
- Prävention: Rückstauklappen, Drainage-Systeme und Hagelschutzrolläden können Rabatte bringen
Fazit
Die Beitragsanpassungen sind keine Willkür der Versicherer, sondern eine direkte Folge gestiegener Risiken und Kosten. Wer jetzt seinen Schutz überprüft und optimiert, kann nicht nur Geld sparen, sondern sich vor bösen Überraschungen im Schadenfall schützen.
Quellen:
- GDV Naturgefahrenreport 2025
- Statistisches Bundesamt: Baupreisindex Q4/2025
- Verbraucherzentrale Baden-Württemberg: Ratgeber Wohngebäudeversicherung
- VdS Schadenverhütung: Anpassungsfaktor 2026
Fragen? Wir beraten dich gerne!
Du möchtest mehr erfahren oder ein unverbindliches Angebot? Unser Team in Dossenheim & Heidelberg ist persönlich für dich da.
Unverbindlich & kostenlos · Antwort innerhalb von 24 Stunden
Wohngebäudeversicherung: Fragen und Antworten
Kurze Antwort
Die Wohngebäudeversicherung zahlt Reparatur oder Wiederaufbau Ihres Hauses nach Schäden durch Feuer, Leitungswasser, Sturm und Hagel. Sie ist gesetzlich nicht vorgeschrieben, wird aber von Banken bei einer Baufinanzierung fast immer verlangt. Schäden durch Hochwasser oder Starkregen sind nur mit dem Zusatzbaustein Elementar versichert.
Die Allianz Generalvertretung Albert Klee in Dossenheim bei Heidelberg berät Hausbesitzer in der Region persönlich zur Wohngebäudeversicherung, weil Wert 1914, Elementarschutz und Photovoltaik richtig erfasst sein müssen, damit im Ernstfall voll gezahlt wird.
Stand: 21.10.2026 · Allgemeine Information, keine individuelle Beratung · Albert Klee, Versicherungsvertreter (Reg.-Nr. D-P08Y-WGE61-73)
Ist eine Wohngebäudeversicherung Pflicht?
Nein, gesetzlich ist sie nicht vorgeschrieben. Für eine Baufinanzierung verlangt die Bank aber fast immer den Nachweis einer Wohngebäudeversicherung. Auch ohne Kredit ist sie für Hausbesitzer eine der wichtigsten Versicherungen, weil ein Brand oder Wasserschaden schnell sechsstellige Kosten verursacht.
Ausführliche AntwortWas zahlt die Wohngebäudeversicherung?
Sie zahlt Schäden am Gebäude durch Feuer, Blitzschlag, Explosion, Leitungswasser, Sturm ab Windstärke 8 und Hagel. Versichert sind das Haus und fest eingebaute Teile wie Heizung, Fenster und Einbauküche je nach Tarif. Auch Aufräumkosten und Mietausfall sind oft eingeschlossen.
Ausführliche AntwortWie vermeide ich eine Unterversicherung beim Haus?
Am sichersten ist eine Absicherung zum gleitenden Neuwert mit korrekt ermitteltem Wert 1914. Dann passt sich die Versicherungssumme jedes Jahr an die Baupreise an. Melden Sie Anbauten, Ausbauten und Modernisierungen, damit der Wert aktuell bleibt.
Ausführliche AntwortBrauche ich eine Elementarversicherung für mein Haus?
Für die meisten Hausbesitzer ja. Starkregen kann auch fernab von Flüssen Keller fluten und Schäden verursachen. Ohne Elementarbaustein zahlt die Wohngebäudeversicherung solche Schäden nicht.
Ist meine Photovoltaikanlage über die Gebäudeversicherung versichert?
Das hängt vom Tarif ab. Manche Tarife schließen Photovoltaik bis zu einer Grenze ein, andere brauchen einen eigenen Baustein oder eine eigene Photovoltaikversicherung. Prüfen Sie auch, ob Ertragsausfall nach einem Schaden versichert ist.
Persönlich beraten lassen, kostenlos und unverbindlich: