E-Auto versichern 2026: Was Elektrofahrer wissen müssen
Elektroautos haben besondere Versicherungsbedürfnisse. Akku-Schutz, Wallbox-Versicherung und spezielle Tarife – der große Überblick.
Elektromobilität boomt – und stellt die Versicherung vor neue Herausforderungen
Jede vierte Neuzulassung in Deutschland ist mittlerweile ein Elektro- oder Plug-in-Hybrid-Fahrzeug. Doch bei der Versicherung gibt es einige Besonderheiten, die viele E-Auto-Fahrer nicht kennen.
„Die Reparaturkosten für Elektrofahrzeuge liegen im Schnitt 30% über denen vergleichbarer Verbrenner. Der Hauptgrund: die teure Batterie."
Allianz Zentrum für Technik (AZT), 2025
Die wichtigsten Unterschiede zum Verbrenner
Der Akku – das teuerste Bauteil
Die Batterie macht 30 bis 40% des Fahrzeugwerts aus. Ein Akkuschaden kann schnell 10.000 bis 20.000 € kosten. Nicht jede Standardpolice deckt Akkuschäden umfassend ab.
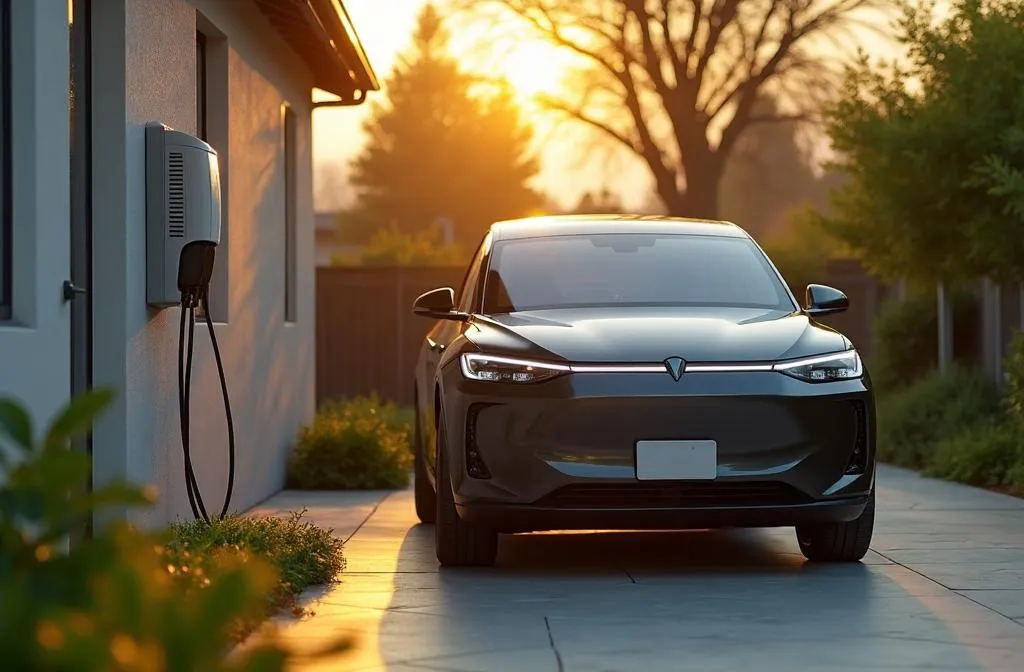
Wallbox und Ladeinfrastruktur
Die heimische Wallbox ist nicht automatisch über die Kfz-Versicherung abgedeckt. Sie sollte entweder über die Wohngebäudeversicherung oder einen speziellen Zusatzbaustein mitversichert werden.
Tierbissschäden an Hochvoltkabeln
Was beim Verbrenner ärgerlich ist, kann beim E-Auto gefährlich und extrem teuer werden. Marder lieben die Ummantelung von Hochvoltkabeln. Ein Schaden kann hier mehrere tausend Euro kosten.
Wichtig: Achten Sie darauf, dass Ihre Kfz-Versicherung explizit Folgeschäden durch Tierbiss an Hochvoltkabeln abdeckt
das ist nicht bei allen Tarifen Standard.
Worauf sollten E-Auto-Fahrer achten?
- Allgefahren-Akkuschutz: Deckt auch Bedienfehler, Tiefenentladung und Kurzschluss ab
- Neupreisentschädigung: Mindestens 24 Monate für das Gesamtfahrzeug
- Wallbox-Schutz: Über Kfz- oder Gebäudeversicherung
- Pannenhilfe mit E-Auto-Kompetenz: Nicht jeder Abschleppdienst kann Stromer bergen
- Cyberschutz: Moderne E-Autos sind vernetzt – auch hier gibt es Risiken
Spezielle E-Auto-Tarife im Vergleich
Die Allianz bietet mit dem E-Auto-Tarif einen der umfassendsten Schutzpakete am Markt:
- Allgefahren-Akkoschutz inklusive
- Wallbox bis 10.000 € mitversichert
- Folgeschäden durch Tierbiss an Hochvoltkabeln
- Ladekarten-Schutz bei Missbrauch
- Bis zu 15% Nachlass für reine E-Fahrzeuge
Fazit
Die Versicherung eines E-Autos erfordert mehr Aufmerksamkeit als beim klassischen Verbrenner. Wer die richtigen Bausteine wählt, ist bestens geschützt und fährt günstiger als gedacht.
Quellen:
- Allianz Zentrum für Technik (AZT): E-Mobility Report 2025
- KBA: Neuzulassungsstatistik 2025
- ADAC: E-Auto Versicherungsvergleich 2026
- GDV: Elektrofahrzeuge in der Kfz-Versicherung
Fragen? Wir beraten dich gerne!
Du möchtest mehr erfahren oder ein unverbindliches Angebot? Unser Team in Dossenheim & Heidelberg ist persönlich für dich da.
Unverbindlich & kostenlos · Antwort innerhalb von 24 Stunden
Kfz-Versicherung: Fragen und Antworten
Kurze Antwort
Die Kfz-Haftpflicht ist für jedes zugelassene Auto in Deutschland Pflicht. Sie zahlt Schäden, die Sie anderen mit dem Fahrzeug zufügen. Teilkasko und Vollkasko sind freiwillig und schützen Ihr eigenes Auto, zum Beispiel bei Diebstahl, Wildunfall oder selbst verschuldetem Unfall.
Die Allianz Generalvertretung Albert Klee in Dossenheim bei Heidelberg berät Autofahrerinnen und Autofahrer in der Region persönlich zur Kfz-Versicherung, weil Schadenfreiheitsklasse, Kaskoumfang und Werkstattwahl im Schadenfall den Unterschied machen.
Stand: 21.10.2026 · Allgemeine Information, keine individuelle Beratung · Albert Klee, Versicherungsvertreter (Reg.-Nr. D-P08Y-WGE61-73)
Brauche ich Teilkasko oder Vollkasko?
Für neue, finanzierte oder geleaste Autos ist Vollkasko meist sinnvoll. Für ältere Autos mit geringem Zeitwert reicht oft Teilkasko. Teilkasko zahlt zum Beispiel bei Diebstahl, Glasbruch, Sturm, Hagel und Wildunfall. Vollkasko zahlt zusätzlich bei selbst verschuldeten Unfällen und Vandalismus.
Ausführliche AntwortBis wann kann ich meine Kfz-Versicherung wechseln?
Die meisten Verträge laufen bis zum 31. Dezember und lassen sich bis zum 30. November kündigen. Nach einer Beitragserhöhung, nach einem Schadenfall oder beim Fahrzeugwechsel gibt es zusätzlich ein Sonderkündigungsrecht. Maßgeblich ist das Datum, an dem die Kündigung beim Versicherer eingeht.
Ausführliche AntwortWas kostet eine Kfz-Versicherung im Monat?
Den einen Preis gibt es nicht. Der Beitrag hängt vor allem von Schadenfreiheitsklasse, Typ- und Regionalklasse, Fahrerkreis, Kilometerleistung und Kaskoumfang ab. Ein Fahranfänger zahlt oft ein Vielfaches eines erfahrenen Fahrers mit hoher Schadenfreiheitsklasse.
Ausführliche AntwortWas ist die Schadenfreiheitsklasse?
Die Schadenfreiheitsklasse zeigt, wie viele Jahre Sie unfallfrei versichert sind. Je höher die Klasse, desto niedriger ist der Beitrag. Nach einem Schaden, den die Versicherung zahlt, werden Sie zurückgestuft.
Lohnt sich ein Rabattschutz?
Ein Rabattschutz verhindert die Rückstufung nach einem Schaden im Jahr. Er lohnt sich vor allem bei hoher Schadenfreiheitsklasse und hohem Beitrag. Der Schutz gilt meist nur für den eigenen Vertrag und nicht bei einem Versichererwechsel.
Persönlich beraten lassen, kostenlos und unverbindlich: