Starkregen & Hochwasser: Warum 41% der Hauseigentümer jetzt zittern
41% der Hauseigentümer sind nicht gegen Starkregen geschützt. Sichern Sie Ihr Haus jetzt ab! Elementarschadenversicherung
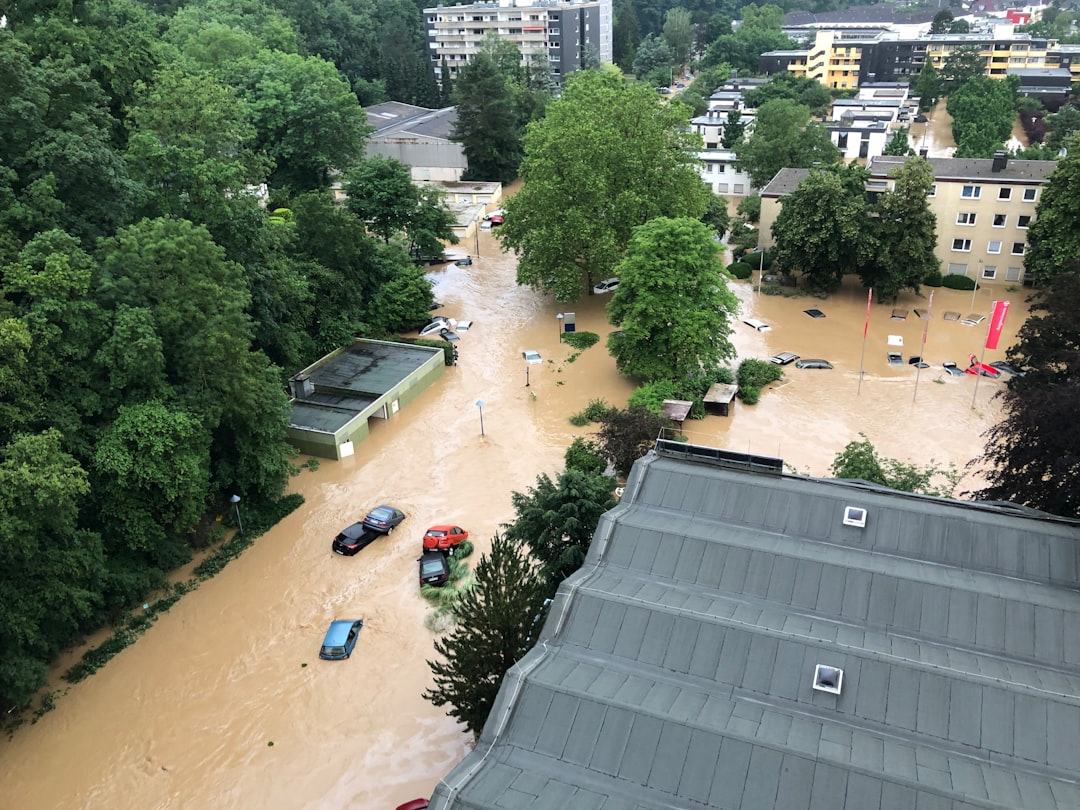
Es ist ein schwüler Nachmittag im Juli 2026. Das Thermometer in Heidelberg zeigt extreme 41 Grad an – ein Wert, der vor wenigen Jahrzehnten noch als absolute Ausnahme galt, heute jedoch symptomatisch für einen besorgniserregenden Trend ist. Die Zahl der Hitzetage hat sich seit den 1950er Jahren etwa verdreifacht. Doch die Hitze ist nur die eine Seite der Medaille. Die andere ist die Energie, die sich in der Atmosphäre entlädt: Schwere Gewitter, Sturmböen und sintflutartiger Starkregen, der Straßen in reißende Bäche verwandelt und Keller in Sekundenschnelle flutet.
Für viele Immobilienbesitzer in Dossenheim, an der Bergstraße und im gesamten Rhein-Neckar-Kreis ist dieses Szenario keine abstrakte Theorie mehr, sondern eine reale Bedrohung für ihr Hab und Gut. Dennoch offenbart ein Blick in die aktuelle Statistik eine gefährliche Versicherungslücke: Rund 41 Prozent aller Wohngebäude in Deutschland verfügen über keinen Schutz vor Elementarschäden. Das bedeutet, dass etwa vier von zehn Häusern bei Überschwemmungen oder Rückstau schutzlos dastehen.
Die unterschätzte Gefahr: Wenn die Wohngebäudeversicherung nicht ausreicht
Viele Hauseigentümer wiegen sich in falscher Sicherheit. Sie vertrauen auf ihre klassische Wohngebäudeversicherung. Doch hier lauert ein fataler Irrtum. Die reguläre Gebäudeversicherung deckt zwar Schäden durch Brand, Blitzschlag, Leitungswasser sowie Sturm und Hagel ab, doch bei den sogenannten Elementargefahren hört der Schutz auf.
Wer im Falle von Starkregen, Hochwasser oder Erdrutsch nicht auf den Kosten sitzen bleiben möchte, benötigt den Zusatzbaustein der Elementarschadenversicherung. Dass dies keine „Nice-to-have“-Option ist, zeigen die Zahlen des Vorjahres: 2025 verursachten Naturgefahren in der Sachversicherung Schäden in Höhe von rund 1,4 Milliarden Euro. Während Sturm und Hagel den Großteil ausmachten, entfielen allein 400 Millionen Euro auf Elementargefahren wie Hochwasser.
Besonders alarmierend ist die Kostenintensität im Einzelfall. Ein versicherter Elementarschaden kostete 2025 bundesweit im Schnitt 4.700 Euro – das ist mehr als doppelt so viel wie der durchschnittliche Schaden durch Wind oder Hagel (2.100 Euro). Wenn das Wasser erst einmal im Mauerwerk steht, wird es teuer und langwierig.
Politische Debatten und die Angst vor der Pflichtversicherung
Angesichts der steigenden Schäden – im Jahr 2024 kletterten die Gesamtschäden durch Naturgefahren sogar auf 5,7 Milliarden Euro, davon 2,6 Milliarden durch Starkregen – wächst der Druck auf die Politik. Im April 2026 erreichte die Debatte um eine bundesweite Pflichtversicherung gegen Elementarschäden erneut den Bundestag.
Ziel solcher Anträge ist ein solidarisches Modell, das sicherstellen soll, dass kein Hausbesitzer im Katastrophenfall vor dem Ruin steht. Besonders diskutiert wird dabei die Frage der Bezahlbarkeit und der Ausschluss einer Kostenumlage auf Mieter. Doch während in den Ausschüssen für Recht und Verbraucherschutz noch debattiert wird, bleibt das Risiko für den individuellen Eigentümer in unserer Region real. Warten auf das Gesetz ist keine Strategie, wenn die nächste Gewitterzelle über den Odenwald zieht.
Heidelberg und die Bergstraße: Ein Risikogebiet?
Man muss nicht direkt am Neckar wohnen, um von Hochwasser betroffen zu sein. Die Ereignisse der letzten Jahre haben gezeigt, dass Überschwemmungen zunehmend in Regionen auftreten, die weit abseits klassischer Flusshäler liegen. Deutschland gehört mittlerweile zu den Top-Ten-Ländern weltweit, die am stärksten von Extremwetterereignissen betroffen sind.
In Dossenheim oder Schriesheim kann ein lokales Unwetter dazu führen, dass die Kanalisation die Wassermassen nicht mehr aufnehmen kann. Es kommt zum sogenannten Rückstau. Ohne eine entsprechende Elementarabsicherung und die Installation einer funktionierenden Rückstausicherung bleibt der Eigentümer auf den Sanierungskosten sitzen. Auch Erdrutsche nach Starkregen an den Hängen der Bergstraße sind Risiken, die durch die Elementarversicherung abgedeckt werden, in der Standard-Police jedoch fehlen.
Was genau deckt die Elementarversicherung ab – und was nicht?
Es ist wichtig, die Details des Kleingedruckten zu kennen. Die Elementarschadenversicherung als Ergänzung zur Wohngebäude- oder Hausratversicherung umfasst Schutz bei:
* Überschwemmung durch Witterungsniederschläge (Starkregen)
* Ausuferung von stehenden oder fließenden Gewässern
* Rückstau infolge von Witterungsniederschlägen
* Erdrutsch, Erdsenkung und Erdbeben
* Schneedruck und Lawinen
Wichtig zu wissen: Klassische Leitungswasserschäden (z. B. ein Rohrbruch im Haus) sind bereits in der Wohngebäudeversicherung enthalten. Die Elementarversicherung greift hingegen bei von außen eindringendem Wasser. Aber Achtung: Schäden durch Sturmfluten oder rein unterirdisch eindringendes Grundwasser sind in der Regel ausgeschlossen – es sei denn, das Grundwasser tritt an die Oberfläche und vermischt sich mit dem Überflutungswasser.
Digitale Risikobewertung: Wie gefährdet ist Ihre Immobilie?
Heutzutage lassen sich Risiken präziser denn je einschätzen. Versicherungsexperten nutzen unter anderem Tools wie den Hochwassercheck des GDV, der für über 20 Millionen Adressen in Deutschland eine genaue Analyse für Flusshochwasser und Starkregen liefert.
Doch eine App ersetzt keine fachkundige Beratung. Faktoren wie ein vorhandener Selbstbehalt, die baulichen Gegebenheiten vor Ort und die individuelle Wertermittlung der Immobilie spielen eine entscheidende Rolle für den optimalen Schutz. In einer Zeit, in der die jährlichen Elementarschäden im Schnitt bei 2 Milliarden Euro liegen, ist „Hoffen auf Glück“ keine verantwortungsvolle Vorsorge.
Beratung vor Ort: Ihre Sicherheit bei der Allianz Klee in Dossenheim
Als Experten für Versicherungsberatung an der Bergstraße kennen wir die spezifischen Gegebenheiten unserer Region. Die Allianz Generalvertretung Albert Klee in Dossenheim unterstützt Hauseigentümer in Heidelberg und Umgebung dabei, ihre Immobilien zukunftssicher zu machen.
Warum gerade jetzt ein Beratungsgespräch sinnvoll ist:
1. Individuelle Risikoanalyse: Wir prüfen Ihre aktuelle Police auf Lücken. Ist der Baustein "Elementar" enthalten? Reicht die Versicherungssumme aus?
2. Prävention: Wir geben Tipps, wie Sie Ihr Haus technisch schützen können (z.B. Rückstauklappen), was sich oft positiv auf den Versicherungsschutz auswirkt.
3. Transparenz: Wir klären auf über Selbstbehalte und Leistungsgrenzen, damit es im Ernstfall keine bösen Überraschungen gibt.
4. Regionalkompetenz: Wir sind hier verwurzelt. Wir wissen, welche Zonen in Dossenheim, Ladenburg oder Heidelberg besonders gefährdet sind.
Der Klimawandel wartet nicht auf politische Entscheidungen oder den nächsten Frühling. Die Hitzewelle und die damit verbundenen Unwettergefahren im Juli 2026 zeigen uns deutlich, wie verletzlich unser Zuhause sein kann. Die Allianz Generalvertretung Albert Klee bietet Ihnen die Sicherheit, die Sie in unsicheren Zeiten brauchen.
Fazit: Handeln, bevor die Flut kommt
Eine Versicherung Heidelberg zu finden, ist einfach – aber eine maßgeschneiderte Absicherung zu erhalten, die im Katastrophenfall wirklich leistet, erfordert Expertise. Mit einer Elementardichte von nur 59% ist Deutschland noch weit von einem umfassenden Schutz entfernt. Gehören Sie nicht zu den 41%, die nach einem Starkregenereignis vor den Trümmern ihrer Existenz stehen.
Besuchen Sie uns in Dossenheim oder vereinbaren Sie einen Termin für eine umfassende Versicherungsberatung Bergstraße. Gemeinsam sorgen wir dafür, dass Sie bei jedem Wetter ruhig schlafen können. Denn Ihr Zuhause ist mehr als nur eine Immobilie – es ist Ihr Rückzugsort, den es mit der richtigen Elementarschadenversicherung zu schützen gilt.
Fragen? Wir beraten dich gerne!
Du möchtest mehr erfahren oder ein unverbindliches Angebot? Unser Team in Dossenheim & Heidelberg ist persönlich für dich da.
Unverbindlich & kostenlos · Antwort innerhalb von 24 Stunden
Elementarversicherung: Fragen und Antworten
Kurze Antwort
Die Elementarversicherung schützt Haus und Hausrat vor Schäden durch Naturgefahren wie Überschwemmung, Starkregen, Rückstau, Erdrutsch, Schneedruck und Erdbeben. Sie ist kein eigener Vertrag, sondern ein Zusatzbaustein zur Wohngebäude- oder Hausratversicherung. Ohne diesen Baustein zahlen beide Versicherungen bei solchen Schäden nicht.
Die Allianz Generalvertretung Albert Klee in Dossenheim bei Heidelberg berät Eigentümer und Mieter an Bergstraße und Neckar persönlich zum Elementarschutz, weil Starkregen auch in Hanglagen und fernab von Flüssen große Schäden anrichten kann.
Stand: 21.10.2026 · Allgemeine Information, keine individuelle Beratung · Albert Klee, Versicherungsvertreter (Reg.-Nr. D-P08Y-WGE61-73)
Ist eine Elementarversicherung sinnvoll, wenn ich nicht am Fluss wohne?
Ja, in den meisten Fällen. Starkregen kann überall auftreten und Keller oder Erdgeschoss in kurzer Zeit fluten. Gerade solche Schäden durch Oberflächenwasser und Rückstau sind nur mit Elementarschutz versichert.
Ausführliche AntwortWas gilt als Elementarschaden?
Elementarschäden sind Schäden durch Überschwemmung, Starkregen, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch. Sturm und Hagel gehören nicht dazu, sie sind bereits in der normalen Wohngebäude- und Hausratversicherung enthalten.
Ausführliche AntwortBekomme ich eine Elementarversicherung in einer Risikozone?
In den meisten Fällen ja. Die Versicherer ordnen Adressen in Gefährdungsklassen ein, die den Beitrag und manchmal die Selbstbeteiligung bestimmen. Nur in wenigen sehr gefährdeten Lagen ist der Schutz schwer oder nur mit Auflagen erhältlich.
Ausführliche AntwortKann ich die Elementarversicherung allein abschließen?
Nein, in der Regel nicht. Der Elementarschutz wird als Baustein zur Wohngebäude- oder Hausratversicherung vereinbart. Sie können ihn meist auch nachträglich in einen bestehenden Vertrag einschließen.
Gibt es bei der Elementarversicherung eine Selbstbeteiligung?
Ja, meistens. Viele Tarife sehen für Elementarschäden eine feste oder prozentuale Selbstbeteiligung vor. Die Höhe hängt vom Tarif und von der Gefährdungsklasse ab.
Persönlich beraten lassen, kostenlos und unverbindlich:


