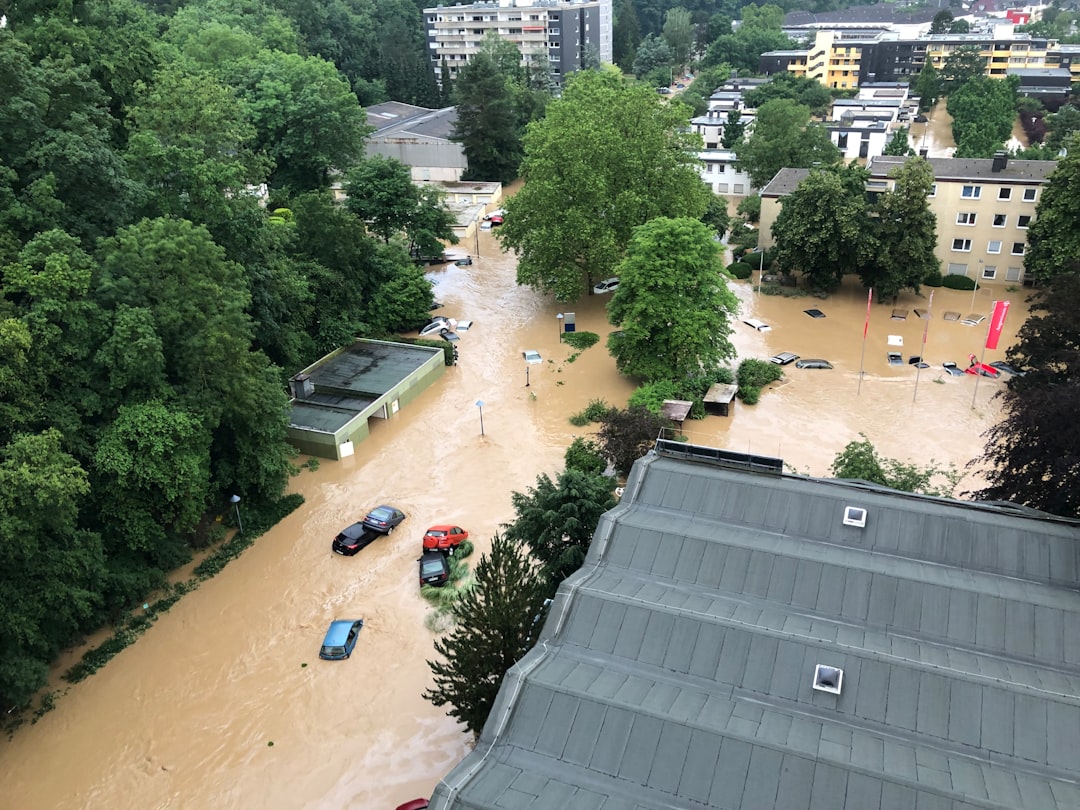
Extremwetter 2026: Warum Ihre Wohngebäudeversicherung jetzt ein Update braucht
Extremwetter 2026: Warum Ihre Wohngebäudeversicherung jetzt ein Update braucht. Schützen Sie Ihr Zuhause vor Naturkatastrophen – jetzt handeln!
Der 18. Juni 2026 markiert einen Wendepunkt in der Art und Weise, wie wir über Sicherheit in den eigenen vier Wänden nachdenken. Wer heute aus dem Fenster blickt, sieht oft ein trügerisches Idyll. Doch die Wetterkapriolen der letzten Monate haben uns eines Besseren belehrt: Der „Weltuntergang“ nach zehn Minuten Sonnenschein ist kein bloßes Internet-Meme mehr, sondern bittere Realität für Tausende Hausbesitzer. Ob an der Bergstraße, im malerischen Heidelberg oder in den Tälern des Odenwalds – die Natur fragt nicht nach der Postleitzahl.
Als Experten für Versicherungen in Heidelberg und der Region beobachten wir bei der Allianz Klee in Dossenheim eine besorgniserregende Entwicklung. Während die Schadensummen durch Naturkatastrophen in schwindelerregende Höhen schießen, klafft in vielen Versicherungspolicen noch immer eine gefährliche Lücke.
Die Bilanz des Schreckens: 5,7 Milliarden Euro versicherte Schäden
Die nackten Zahlen der aktuellen Naturgefahrenstatistik des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV) sind alarmierend. Allein im vergangenen Jahr summierten sich die versicherten Schäden durch Sturm, Hagel, Starkregen und Hochwasser in Deutschland auf rund 5,7 Milliarden Euro. Damit gehören Naturkatastrophen weiterhin zu den teuersten Ereignissen für die Gemeinschaft der Versicherten.
Doch diese Zahl erzählt nur die halbe Wahrheit. Sie bildet lediglich die Schäden ab, die tatsächlich versichert waren. Die Dunkelziffer der ungedeckten Verluste ist weitaus höher. In einer dynamischen politischen Debatte wird im Jahr 2026 erneut über eine Pflichtversicherung gegen Elementarschäden gestritten. Warum? Weil die Freiwilligkeit an ihre Grenzen stößt: Aktuell sind immer noch 41 % der Wohngebäude in Deutschland ohne ausreichenden Elementarschutz. Das bedeutet für vier von zehn Hausbesitzern, dass sie im Falle einer Sturzflut oder eines Erdrutsches auf den Kosten sitzen bleiben könnten.
Das Missverständnis mit der Standard-Wohngebäudeversicherung
Viele Immobilienbesitzer in Dossenheim, Schriesheim oder der Heidelberger Weststadt wiegen sich in falscher Sicherheit. Der häufigste Satz, den wir in der Beratung hören, lautet: „Ich bin doch gegen Sturm und Wasser versichert.“
Hier liegt das gefährliche Detail im Kleingedruckten. Eine klassische Wohngebäude- oder Hausratversicherung deckt üblicherweise Schäden durch Feuer, Leitungswasser (aus geplatzten Rohren), Sturm (ab Windstärke 8) und Hagel ab. Doch was passiert, wenn der Starkregen nicht durch ein Loch im Dach kommt, sondern als Schlammlawine durch die Terrassentür drückt? Oder wenn die Kanalisation die Wassermassen nicht mehr aufnehmen kann und das Abwasser durch die Bodenabläufe in den Keller zurückstaut?
In diesen Fällen greift die Standardversicherung in der Regel nicht. Für Gefahren wie Hochwasser, Starkregen, Rückstau, Erdsenkung, Erdrutsch, Schneedruck oder Lawinen ist zwingend ein Zusatzbaustein erforderlich: die Elementarschadenversicherung. Laut aktuellen Auswertungen von Assekurata verfügen zwar mittlerweile etwa 59 % der Gebäude über diesen erweiterten Naturgefahrenschutz, doch die verbleibende Lücke bleibt das größte finanzielle Risiko für private Haushalte.
Regionale Besonderheiten: Bergstraße und Neckartal im Fokus
Für unsere Kunden in der Region Heidelberg und entlang der Bergstraße ist das Risiko nicht nur theoretischer Natur. Die geografische Lage zwischen den Hängen des Odenwalds und der Rheinebene schafft spezifische Gefahrenlagen. Starkregenereignisse, die an den Bergen „hängebleiben“, können innerhalb kürzester Zeit kleine Bäche in reißende Ströme verwandeln.
Eine professionelle Versicherungsberatung an der Bergstraße muss heute mehr leisten als nur den Vergleich von Prämien. Wir nutzen moderne Risikokarten und den sogenannten „Hochwasser-Check“, um die individuelle Gefahrenlage für Ihre Adresse zu prüfen. Oft zeigt sich dabei, dass Standorte, die jahrzehntelang als sicher galten, durch die veränderten klimatischen Bedingungen plötzlich in neue Risikozonen fallen.
Prävention und Versicherung: Ein untrennbares Duo
Versicherungsschutz ist essenziell, aber er ist nur die eine Seite der Medaille. Fachbeiträge zur aktuellen Elementarschaden-Debatte 2026 betonen immer wieder: Ein langfristiger Schutz der eigenen Existenz besteht aus einem Dreiklang aus Versicherung, privater Prävention und kommunaler Vorsorge.
Wer eine Versicherung abschließt, übernimmt auch eine Schadenminderungspflicht. Das bedeutet, man muss zumutbare Maßnahmen ergreifen, um Schäden im Vorfeld zu verhindern oder im Ernstfall zu verringern. Dazu gehört zum Beispiel der Einbau einer Rückstauklappe im Keller oder die regelmäßige Reinigung der Dachrinnen und Abflüsse.
Sollte es dennoch zum Äußersten kommen, können Soforthilfen und Spenden – wie sie etwa nach den jüngsten Hochwassern in Süddeutschland durch Organisationen wie die Diakonie Katastrophenhilfe koordiniert wurden – zwar erste Not lindern. Doch diese Hilfeleistungen sind oft nur ein Tropfen auf dem heißen Stein und ersetzen keinen vollwertigen Versicherungsschutz, der den Wiederaufbau des Gebäudes zum Neuwert garantiert.
Warum das "Update" Ihrer Police jetzt erfolgen muss
Ein entscheidender Faktor bei der Elementarschutz-Erweiterung ist der Faktor Zeit. Man kann einen Regenschirm nicht erst kaufen, wenn man bereits nass ist. Die meisten Versicherer sehen für den Elementarschutz eine Wartezeit vor. Zudem ist die Aufnahme in den Schutz oft nur möglich, wenn in den letzten Jahren keine Vorschäden bestanden haben. Angesichts der sich häufenden Extremwetterereignisse gilt: Das Fenster für einen unkomplizierten Abschluss schließt sich für manche Regionen zusehends.
Allianz Klee in Dossenheim: Ihre Experten vor Ort
In Zeiten globaler Klimaveränderungen braucht man einen Partner, der die lokale Lage kennt. Die Allianz Generalvertretung Albert Klee in Dossenheim vereint die Finanzkraft und das Know-how eines Weltmarktführers mit der tiefen Verwurzelung in der Region Heidelberg.
In unserer Versicherungsberatung an der Bergstraße nehmen wir uns die Zeit, Ihre bestehenden Verträge auf den Prüfstand zu stellen:
* Ist Ihr Gebäude zum aktuellen Wiederaufbauwert versichert? (Angesichts gestiegener Baupreise ein kritisches Thema!)
* Ist die Elementarschadendeckung inklusive Rückstau enthalten?
* Deckt der Hausratsschutz auch Schäden durch Überschwemmung ab?
* Welche Präventionsmaßnahmen sind für Ihre spezifische Lage sinnvoll?
Wir möchten nicht erst im Schadenfall für Sie da sein, wenn der Keller unter Wasser steht. Wir möchten heute dafür sorgen, dass Sie auch nach einem „Jahrhundertevent“ finanziell auf festem Boden stehen.
Fazit: Handeln, bevor die Wolken aufziehen
Die Rekordschäden von 5,7 Milliarden Euro im Jahr 2024 und die Fortsetzung dieser Dynamik im Jahr 2026 lassen keinen Raum für Selbstzufriedenheit. Naturkatastrophen sind für uns in Deutschland zur neuen Normalität geworden. Eine Lücke im Versicherungsschutz ist heute ein vermeidbares Risiko, das im schlimmsten Fall die Existenz kosten kann.
Besuchen Sie uns in Dossenheim oder vereinbaren Sie ein Beratungsgespräch bei der Allianz Klee. Gemeinsam prüfen wir Ihren Schutz für Ihre Immobilie in Heidelberg und Umgebung. Denn Sicherheit beginnt dort, wo man die Gefahren der Zukunft schon heute ernst nimmt.
Ihr Team der Allianz Generalvertretung Albert Klee
*Experten für den Schutz Ihrer Werte in der Region Heidelberg, Dossenheim und an der Bergstraße.*
Fragen? Wir beraten dich gerne!
Du möchtest mehr erfahren oder ein unverbindliches Angebot? Unser Team in Dossenheim & Heidelberg ist persönlich für dich da.
Unverbindlich & kostenlos · Antwort innerhalb von 24 Stunden
Wohngebäudeversicherung: Fragen und Antworten
Kurze Antwort
Die Wohngebäudeversicherung zahlt Reparatur oder Wiederaufbau Ihres Hauses nach Schäden durch Feuer, Leitungswasser, Sturm und Hagel. Sie ist gesetzlich nicht vorgeschrieben, wird aber von Banken bei einer Baufinanzierung fast immer verlangt. Schäden durch Hochwasser oder Starkregen sind nur mit dem Zusatzbaustein Elementar versichert.
Die Allianz Generalvertretung Albert Klee in Dossenheim bei Heidelberg berät Hausbesitzer in der Region persönlich zur Wohngebäudeversicherung, weil Wert 1914, Elementarschutz und Photovoltaik richtig erfasst sein müssen, damit im Ernstfall voll gezahlt wird.
Stand: 21.10.2026 · Allgemeine Information, keine individuelle Beratung · Albert Klee, Versicherungsvertreter (Reg.-Nr. D-P08Y-WGE61-73)
Ist eine Wohngebäudeversicherung Pflicht?
Nein, gesetzlich ist sie nicht vorgeschrieben. Für eine Baufinanzierung verlangt die Bank aber fast immer den Nachweis einer Wohngebäudeversicherung. Auch ohne Kredit ist sie für Hausbesitzer eine der wichtigsten Versicherungen, weil ein Brand oder Wasserschaden schnell sechsstellige Kosten verursacht.
Ausführliche AntwortWas zahlt die Wohngebäudeversicherung?
Sie zahlt Schäden am Gebäude durch Feuer, Blitzschlag, Explosion, Leitungswasser, Sturm ab Windstärke 8 und Hagel. Versichert sind das Haus und fest eingebaute Teile wie Heizung, Fenster und Einbauküche je nach Tarif. Auch Aufräumkosten und Mietausfall sind oft eingeschlossen.
Ausführliche AntwortWie vermeide ich eine Unterversicherung beim Haus?
Am sichersten ist eine Absicherung zum gleitenden Neuwert mit korrekt ermitteltem Wert 1914. Dann passt sich die Versicherungssumme jedes Jahr an die Baupreise an. Melden Sie Anbauten, Ausbauten und Modernisierungen, damit der Wert aktuell bleibt.
Ausführliche AntwortBrauche ich eine Elementarversicherung für mein Haus?
Für die meisten Hausbesitzer ja. Starkregen kann auch fernab von Flüssen Keller fluten und Schäden verursachen. Ohne Elementarbaustein zahlt die Wohngebäudeversicherung solche Schäden nicht.
Ist meine Photovoltaikanlage über die Gebäudeversicherung versichert?
Das hängt vom Tarif ab. Manche Tarife schließen Photovoltaik bis zu einer Grenze ein, andere brauchen einen eigenen Baustein oder eine eigene Photovoltaikversicherung. Prüfen Sie auch, ob Ertragsausfall nach einem Schaden versichert ist.
Persönlich beraten lassen, kostenlos und unverbindlich:


