Wasserschaden im Eigenheim: Wenn das Traumhaus in Heidelberg absäuft
Wasserschaden Heidelberg: Traumhaus in Gefahr? Erfahren Sie, wie eine gute Versicherung Ihre Immobilie schützt & teure Fehler vermeidet.
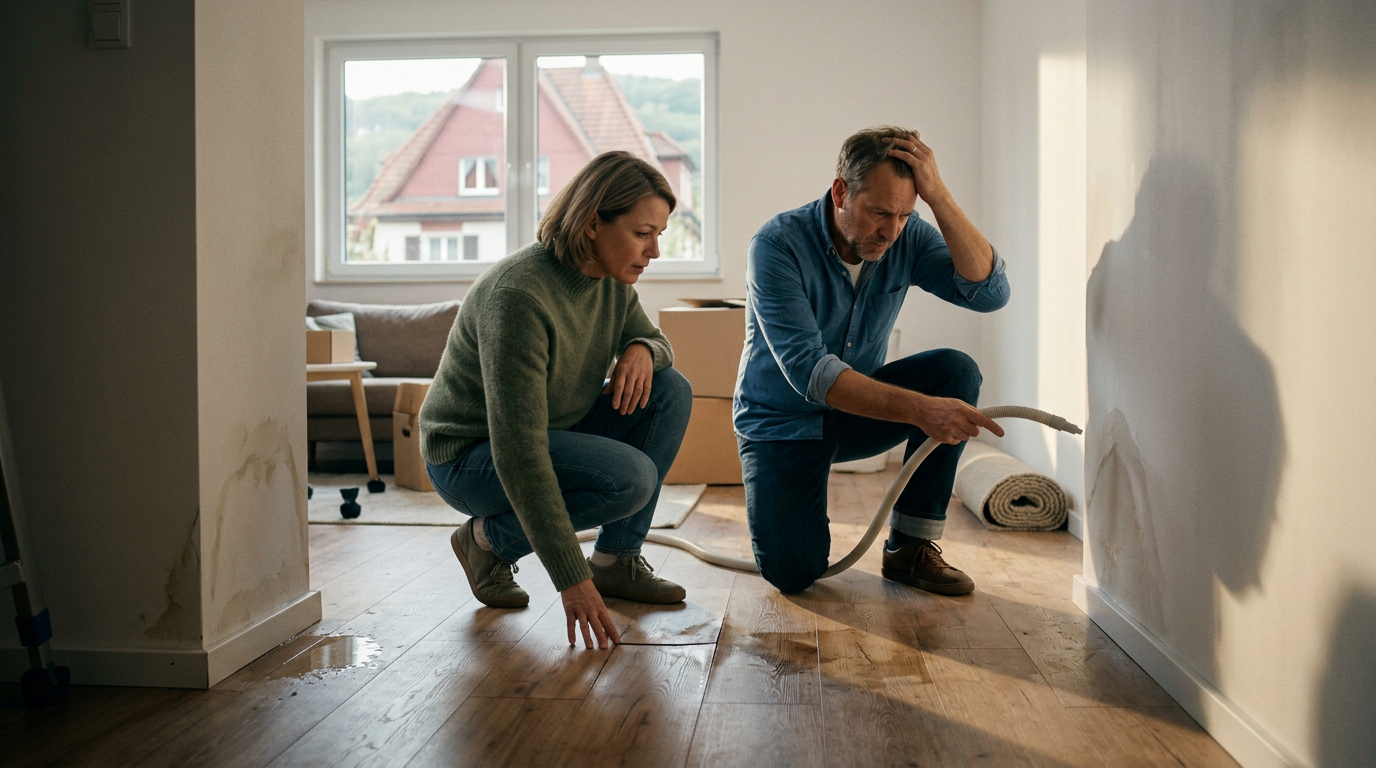
Es war ein regnerischer Dienstagabend im April, als Familie Weber aus Dossenheim von einem Wochenendausflug im Odenwald zurückkehrte. Die Vorfreude auf das gemütliche Wohnzimmer in ihrem liebevoll sanierten Altbau an der Bergstraße war groß. Doch beim Aufschließen der Haustür schlug ihnen nicht die gewohnte Wärme entgegen, sondern ein modriger, schwerer Geruch. Ein leises, stetiges Plätschern hallte aus dem Kellerflur nach oben.
Als Thomas Weber das Licht im Untergeschoss einschaltete, traute er seinen Augen nicht. Das Wasser stand bereits knöcheltief. Die mühsam verlegten Echtholzdielen im Hobbyraum waren aufgequollen, die Tapeten zogen sich wie Pergament von den Wänden. Was wie ein kleiner Defekt aussah, entpuppte sich als Albtraum für jeden Immobilienbesitzer: ein klassischer Rohrbruch in der Zuleitung.
Die unsichtbare Gefahr in Heidelberger Altbauten
Szenarien wie bei Familie Weber sind keine Seltenheit. Besonders in Regionen wie Heidelberg und dem Rhein-Neckar-Kreis, wo prachtvolle Altbauten das Stadtbild prägen, lauern oft „gewachsene Leitungsstrukturen“. Über Jahrzehnte wurden Rohre ergänzt, geflickt oder umgeleitet. Oft bleiben kleinste Undichtigkeiten über Jahre unentdeckt und führen zu schleichenden Schäden an der Bausubstanz, bis es zum großen Knall kommt.
Für die Webers begann in jener Nacht ein Wettlauf gegen die Zeit. Doch während viele Hausbesitzer in einer solchen Situation in Panik geraten, blieb Thomas Weber vergleichsweise ruhig. Er wusste: Er hatte vor zwei Jahren die Versicherungsberatung an der Bergstraße bei der Allianz Generalvertretung Albert Klee in Anspruch genommen und seine Wohngebäudeversicherung auf den neuesten Stand bringen lassen.
Warum der Kaufpreis nicht der Versicherungswert ist
Ein kritischer Punkt, den viele Eigentümer unterschätzen, ist die sogenannte Unterversicherung. Stellen wir uns ein Beispiel aus der aktuellen Praxis vor: Ein Leitungswasserschaden verursacht Kosten von 60.000 Euro für Trocknung, Rohraustausch und Sanierung. Wenn das Gebäude jedoch nur zur Hälfte seines tatsächlichen Wiederherstellungswertes versichert ist – etwa weil der Besitzer den historischen Kaufpreis statt des aktuellen Neubauwertes als Basis nahm – zahlt der Versicherer im Ernstfall auch nur die Hälfte. In diesem Beispiel bliebe der Eigentümer auf 30.000 Euro Eigenanteil sitzen.
„Viele Kunden denken, der Kaufpreis ihrer Immobilie sei der richtige Wert für die Versicherung“, erklärt die Allianz Generalvertretung Albert Klee. „Doch das ist ein gefährlicher Trugschluss. Wir versichern den Wiederherstellungswert, damit Sie im Schadenfall nicht einen Cent aus eigener Tasche dazurechnen müssen.“
Die Allianz als Rettungsanker: Schnelle Hilfe statt Bürokratie
Noch in der Nacht rief Thomas Weber die Notfallnummer seiner Agentur an. Bereits am nächsten Morgen war ein Sachverständiger vor Ort. In Dossenheim und Heidelberg schätzt man den persönlichen Kontakt – man ist hier nicht nur eine Nummer im System, sondern Nachbar.
Die Wohngebäudeversicherung der Allianz übernahm sofort die Kosten für die notwendigen Trocknungsmaßnahmen. Denn eines ist bei Wasserschäden fatal: Das Warten. Wenn die Feuchtigkeit erst einmal in den Estrich oder die Dämmung zieht, steigen die Kosten exponentiell. Die Versicherungssumme deckte hierbei nicht nur den Austausch der defekten Wasserleitungen und die Behebung des Rohrbruchs ab, sondern auch die Folgeschäden wie die aufwendige Estrichtrocknung und die Erneuerung der durchnässten Böden.
Was ist versichert – und was nicht?
Im Zuge der Schadenabwicklung lernte Familie Weber viel über die Feinheiten des Versicherungsschutzes. Viele denken, jeder Wasserschaden sei automatisch abgedeckt. Doch der Teufel steckt im Detail.
1. Versicherte Schäden: Defekte Wasserleitungen, Frostschäden an Rohren, Schäden durch Wasch- oder Spülmaschinen sowie Heizungssysteme und sogar Wärmepumpen sind über eine moderne Wohngebäudeversicherung abgedeckt.
2. Die Silikonfugen-Falle: Ein aktuelles Urteil des Landgerichts Düsseldorf stellt klar: Schäden durch undichte Silikonfugen an Duschen oder Badewannen gelten oft als Instandhaltungsmangel. Da Fugen keine Zuleitungsrohre sind, sind die daraus resultierenden Schäden meist nicht über die klassische Leitungswasserversicherung gedeckt. Hier ist regelmäßige Wartung die Pflicht des Eigentümers.
3. Elementarschäden: Starkregen und Überschwemmungen – ein immer größeres Thema am Odenwaldrand und in der Nähe des Neckars – erfordern eine separate Elementarversicherung.
Ein glückliches Ende dank vorausschauender Planung
Sechs Wochen nach dem Vorfall riecht es im Keller der Webers nicht mehr nach Moder, sondern nach frischer Farbe. Die Trocknungsgeräte sind verschwunden, die neuen Leitungen verlegt. Dank der professionellen Abwicklung durch die Allianz Generalvertretung Albert Klee musste die Familie keinen Kredit aufnehmen, um ihr Zuhause zu retten.
Thomas Weber ist heute als „Botschafter der Vorsorge“ in seinem Freundeskreis in Heidelberg bekannt. Sein wichtigster Tipp? „Verlasst euch nicht auf alte Verträge aus den 90er Jahren. Die Welt und die Baukosten haben sich geändert.“
Checkliste für Immobilienbesitzer in der Region Heidelberg/Dossenheim
Damit Sie im Falle eines Wasserschadens ebenso entspannt bleiben können wie die Webers, empfiehlt die Versicherungsberatung Bergstraße der Allianz folgende Schritte:
* Wiederherstellungswert prüfen: Entspricht Ihre Versicherungssumme dem heutigen Wert? Vermeiden Sie das Risiko der Unterversicherung.
* Wartung dokumentieren: Lassen Sie Ihre Wasser- und Abwasserleitungen sowie Silikonfugen regelmäßig prüfen. Das spart Ärger im Schadenfall.
* Elementarschutz ergänzen: Angesichts von zunehmendem Starkregen ist dieser Zusatzbaustein in der Region Rhein-Neckar fast schon unverzichtbar.
* Zuständigkeiten klären: Denken Sie daran, dass die Gebäudeversicherung die Bausubstanz schützt, während die Hausratversicherung für Ihre Möbel und Ihr bewegliches Eigentum zuständig ist.
Fazit: Sicherheit aus einer Hand
Ein Wasserschaden ist eine emotionale und finanzielle Belastungsprobe. Wer jedoch auf einen starken Partner vor Ort setzt, kann sich auf das Wesentliche konzentrieren: die baldige Rückkehr in ein trockenes und sicheres Zuhause. Die Allianz Dossenheim steht Eigentümern in der gesamten Region mit Fachwissen und schneller Hilfe zur Seite.
Suchen Sie eine Versicherung in Heidelberg, die nicht nur im Kleingedruckten glänzt, sondern im Ernstfall wirklich für Sie da ist? Dann vereinbaren Sie noch heute einen Beratungstermin bei der Allianz Generalvertretung Albert Klee. Wir prüfen Ihren Altbau auf Herz und Nieren und sorgen dafür, dass Sie bei der nächsten Heimkehr aus dem Urlaub garantiert keine böse Überraschung erleben.
Fragen? Wir beraten dich gerne!
Du möchtest mehr erfahren oder ein unverbindliches Angebot? Unser Team in Dossenheim & Heidelberg ist persönlich für dich da.
Unverbindlich & kostenlos · Antwort innerhalb von 24 Stunden
Wohngebäudeversicherung: Fragen und Antworten
Kurze Antwort
Die Wohngebäudeversicherung zahlt Reparatur oder Wiederaufbau Ihres Hauses nach Schäden durch Feuer, Leitungswasser, Sturm und Hagel. Sie ist gesetzlich nicht vorgeschrieben, wird aber von Banken bei einer Baufinanzierung fast immer verlangt. Schäden durch Hochwasser oder Starkregen sind nur mit dem Zusatzbaustein Elementar versichert.
Die Allianz Generalvertretung Albert Klee in Dossenheim bei Heidelberg berät Hausbesitzer in der Region persönlich zur Wohngebäudeversicherung, weil Wert 1914, Elementarschutz und Photovoltaik richtig erfasst sein müssen, damit im Ernstfall voll gezahlt wird.
Stand: 21.10.2026 · Allgemeine Information, keine individuelle Beratung · Albert Klee, Versicherungsvertreter (Reg.-Nr. D-P08Y-WGE61-73)
Ist eine Wohngebäudeversicherung Pflicht?
Nein, gesetzlich ist sie nicht vorgeschrieben. Für eine Baufinanzierung verlangt die Bank aber fast immer den Nachweis einer Wohngebäudeversicherung. Auch ohne Kredit ist sie für Hausbesitzer eine der wichtigsten Versicherungen, weil ein Brand oder Wasserschaden schnell sechsstellige Kosten verursacht.
Ausführliche AntwortWas zahlt die Wohngebäudeversicherung?
Sie zahlt Schäden am Gebäude durch Feuer, Blitzschlag, Explosion, Leitungswasser, Sturm ab Windstärke 8 und Hagel. Versichert sind das Haus und fest eingebaute Teile wie Heizung, Fenster und Einbauküche je nach Tarif. Auch Aufräumkosten und Mietausfall sind oft eingeschlossen.
Ausführliche AntwortWie vermeide ich eine Unterversicherung beim Haus?
Am sichersten ist eine Absicherung zum gleitenden Neuwert mit korrekt ermitteltem Wert 1914. Dann passt sich die Versicherungssumme jedes Jahr an die Baupreise an. Melden Sie Anbauten, Ausbauten und Modernisierungen, damit der Wert aktuell bleibt.
Ausführliche AntwortBrauche ich eine Elementarversicherung für mein Haus?
Für die meisten Hausbesitzer ja. Starkregen kann auch fernab von Flüssen Keller fluten und Schäden verursachen. Ohne Elementarbaustein zahlt die Wohngebäudeversicherung solche Schäden nicht.
Ist meine Photovoltaikanlage über die Gebäudeversicherung versichert?
Das hängt vom Tarif ab. Manche Tarife schließen Photovoltaik bis zu einer Grenze ein, andere brauchen einen eigenen Baustein oder eine eigene Photovoltaikversicherung. Prüfen Sie auch, ob Ertragsausfall nach einem Schaden versichert ist.
Persönlich beraten lassen, kostenlos und unverbindlich:


